Le classement des ventes cache une partie du travail
Un client commande beaucoup, négocie une remise, téléphone souvent et demande des livraisons urgentes. Un autre achète moins mais transmet des demandes complètes et valide rapidement. Le classement par chiffre d’affaires met le premier en tête ; il ne dit rien du temps nécessaire pour le servir. Pour décider où concentrer votre attention, il faut rapprocher la vente de ses conséquences opérationnelles.
L’objectif de cette analyse n’est pas de supprimer mécaniquement les clients moins rentables. Il consiste à repérer les conditions commerciales, les erreurs internes ou les services supplémentaires qui méritent une discussion.
Construire deux lectures, sans compter deux fois les coûts
Commencez par les ventes hors taxes nettes des avoirs, sur trois à six mois. Retirez les coûts variables attribuables : achats, transport spécifique, commissions et sous-traitance liée à la commande. Vous obtenez une contribution avant les autres charges. Bpifrance définit la marge sur coûts variables par cette différence entre chiffre d’affaires et charges variables.
Ajoutez ensuite une lecture du temps mobilisé : préparation, rendez-vous, traitement des demandes et reprises. Valorisez ces heures avec un coût interne documenté pour comparer la charge de service. Si une dépense de personnel figure déjà dans les coûts retirés, ne la comptez pas une seconde fois. Présentez séparément les temps estimés et les temps enregistrés.
Exemple fictif : deux clients, deux résultats
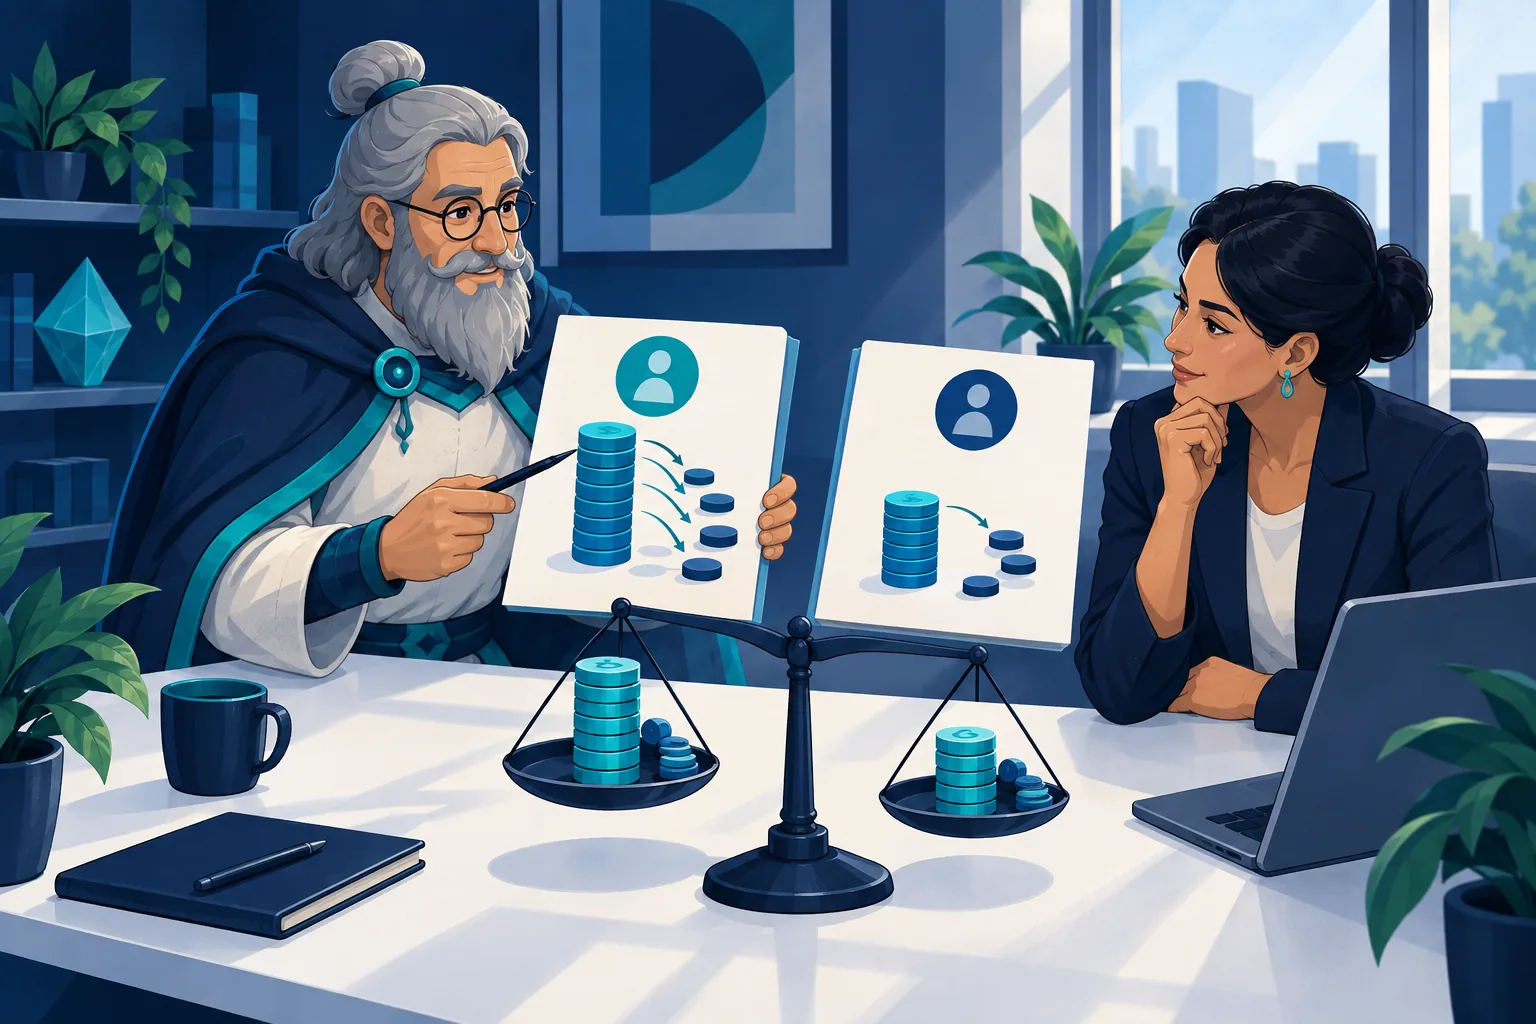
Sur un trimestre inventé, le client A représente 20 000 euros de ventes et 12 000 euros de coûts variables, soit 8 000 euros de contribution. Le client B représente 12 000 euros de ventes et 5 000 euros de coûts variables, soit 7 000 euros. A contribue davantage en euros ; B présente un meilleur taux : 58,3 %, contre 40 %.
A mobilise aussi 80 heures de service interne, B seulement 20. À un coût de comparaison fictif de 40 euros par heure, non inclus auparavant, le solde après cette charge vaut 4 800 euros pour A et 6 200 euros pour B. Ce solde analytique n’est pas le bénéfice net : des coûts communs restent à couvrir.
Chercher une amélioration avant de négocier un prix
Décomposez les heures du client A. Une validation tardive vient-elle du client ou d’un brief que votre équipe n’a pas clarifié ? Les urgences résultent-elles d’une promesse commerciale impossible ? Une action sur le processus peut bénéficier aux deux parties. À défaut, proposez un délai standard, une quantité minimale ou une option payante pour les demandes particulières.
Simulez une seule modification à la fois et gardez la même période de comparaison. Si vous regroupez les livraisons, mesurez le coût évité et vérifiez que la satisfaction et les commandes ne se dégradent pas.
La petite enquête à lancer la semaine prochaine
Travaillez d’abord sur dix relations commerciales contrastées. Un échantillon bien documenté aide à améliorer le modèle avant d’étendre le calcul à tout le portefeuille.
- Rassembler les ventes et avoirs de la même période, avec un identifiant client stable.
- Attribuer les dépenses directes et isoler les montants sans correspondance fiable.
- Demander à l’équipe d’estimer le temps sur trois tâches précises, puis le mesurer pendant cinq jours.
- Choisir une amélioration de service ou de tarification et fixer un bilan à trente jours.
Ce que le calcul ne tranche pas
Une relation peut apporter de la récurrence, des recommandations ou un apprentissage utile. Rendez ces hypothèses explicites au lieu de leur attribuer un montant inventé. Bpifrance rappelle que la rentabilité globale suppose de couvrir toutes les charges : un classement de contribution client ne remplace donc pas le compte de résultat. Faites valider les règles d’allocation avec votre comptable avant une décision commerciale majeure.